Domain rechtsstreitigkeiten.de kaufen?
Wir ziehen mit dem Projekt
rechtsstreitigkeiten.de um.
Sind Sie am Kauf der Domain
rechtsstreitigkeiten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechtsstreitigkeiten.de kaufen?
Sind Bücher geringwertige Wirtschaftsgüter?
Sind Bücher geringwertige Wirtschaftsgüter? Diese Frage lässt sich nicht pauschal beantworten, da der Wert eines Buches subjektiv ist und von verschiedenen Faktoren abhängt. Für manche Menschen sind Bücher von unschätzbarem Wert, da sie Wissen, Unterhaltung und Inspiration bieten. Andererseits können Bücher auch als geringwertige Wirtschaftsgüter betrachtet werden, wenn ihr materieller Wert niedrig ist und sie leicht ersetzbar sind. Letztendlich hängt es davon ab, wie man den Wert von Büchern definiert und welche Bedeutung sie für den Einzelnen haben. **
Was sind geringwertige Wirtschaftsgüter Beispiele?
Geringwertige Wirtschaftsgüter sind Vermögensgegenstände, die einen geringen Anschaffungswert haben und in der Regel innerhalb eines Jahres verbraucht oder abgenutzt werden. Beispiele für geringwertige Wirtschaftsgüter sind Büromaterialien wie Stifte, Papier und Büroklammern, aber auch kleine technische Geräte wie USB-Sticks oder Kopfhörer. Diese Güter werden in der Buchhaltung als sofort abziehbare Betriebsausgaben behandelt, da ihr Wert unterhalb einer bestimmten Grenze liegt, die je nach Land unterschiedlich sein kann. Geringwertige Wirtschaftsgüter erleichtern die Verwaltung von Betriebsausgaben und tragen zur Effizienz im Unternehmen bei. **

Ähnliche Suchbegriffe für Geringwertige
Top-Angebote
Produkte zum Begriff Geringwertige:
-
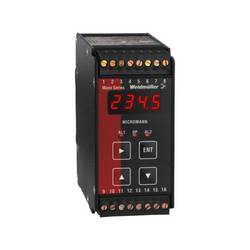
Weidmüller CLCAR 7940010489 Prozess-Überwachungsrelais Anzahl Relais-Ausgänge: 2Prozessüberwachung. -24...24 mA / -12...12 V Die Signaltrennwandler mit Alarmfunktion der AR-SERIES bieten innerhalb der Prozessautomation eine flexible Schnittstelle zwischen Sensor und Steuerungssystem. Ausgangsseitig stehen analoge Normsignale und zwei Relaisausgänge zur Grenzwertüberwachung zur Verfügung. Eingangsseitig können modulspezifisch die verschiedensten Parameter verarbeitet werden. Dazu gehören Signaltrennwandler zur Verarbeitung analoger Signale wie Strom, Spannung, Temperatur (PT100- und Thermoelement Sensoren), Frequenz, Leitfähigkeit, Kurvenlinearisierung/- Charakterisierung und weitere mathematische Funktionen. Die Prozessüberwachungsbausteine der AR-SERIES sind mit einer vierstellig skalierbaren LED-Anzeige ausgestattet. Die jeweilige Skalierung der Eingangsparameter wird automatisch übernommen. Externe passive Sensoren können direkt über den Eingangskreis des Signaltrennwandlers versorgt werden. Die Konfiguration der Betriebsparameter wird durch die benutzerfreundliche Menüführung vereinfacht. Die mit 2 KV vollständig getrennten Überwachungsbausteine sind in einem robusten tragschienenmontierbaren Metallgehäuse integriert.815,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
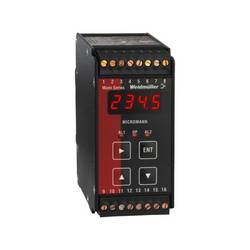
Weidmüller CNDAR 7940010232 Prozess-Überwachungsrelais Anzahl Relais-Ausgänge: 2Prozessüberwachung. 0...200 μS (0,1 μS Auflösung)> 0...1000 / 5000 μS (1 μS Auflösung)> 0...20 mS (0,01 mS Auflösung)> 0...200 °C (0,1 °C Auflösung). Die Signaltrennwandler mit Alarmfunktion der AR-SERIES bieten innerhalb der Prozessautomation eine flexible Schnittstelle zwischen Sensor und Steuerungssystem. Ausgangsseitig stehen analoge Normsignale und zwei Relaisausgänge zur Grenzwertüberwachung zur Verfügung. Eingangsseitig können modulspezifisch die verschiedensten Parameter verarbeitet werden. Dazu gehören Signaltrennwandler zur Verarbeitung analoger Signale wie Strom, Spannung, Temperatur (PT100- und Thermoelement Sensoren), Frequenz, Leitfähigkeit, Kurvenlinearisierung/- Charakterisierung und weitere mathematische Funktionen. Die Prozessüberwachungsbausteine der AR-SERIES sind mit einer vierstellig skalierbaren LED-Anzeige ausgestattet. Die jeweilige Skalierung der Eingangsparameter wird automatisch übernommen. Externe passive Sensoren können direkt über den Eingangskreis des Signaltrennwandlers versorgt werden. Die Konfiguration der Betriebsparameter wird durch die benutzerfreundliche Menüführung vereinfacht. Die mit 2 KV vollständig getrennten Überwachungsbausteine sind in einem robusten tragschienenmontierbaren Metallgehäuse integriert.898,38 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie werden geringwertige Wirtschaftsgüter abgeschrieben?
Geringwertige Wirtschaftsgüter werden in der Regel sofort im Jahr der Anschaffung vollständig abgeschrieben, anstatt über die Nutzungsdauer verteilt. Dies bedeutet, dass der gesamte Wert des Wirtschaftsguts als Betriebsausgabe geltend gemacht werden kann. Die Grenze für geringwertige Wirtschaftsgüter liegt in Deutschland aktuell bei 800 Euro netto. Für Wirtschaftsgüter, die diesen Wert überschreiten, gelten die regulären Abschreibungsregeln. Es ist wichtig, alle Anschaffungen sorgfältig zu dokumentieren, um die Abschreibung korrekt durchführen zu können. **
-
Was fällt unter geringwertige Wirtschaftsgüter?
Was fällt unter geringwertige Wirtschaftsgüter? Geringwertige Wirtschaftsgüter sind bewegliche Wirtschaftsgüter, die selbstständig nutzbar sind, einen Anschaffungswert von maximal 800 Euro (netto) haben und eine Nutzungsdauer von voraussichtlich einem Jahr nicht überschreiten. Typische Beispiele für geringwertige Wirtschaftsgüter sind Büromaterialien, Werkzeuge, Softwarelizenzen oder kleinere technische Geräte. Diese können im Gegensatz zu höherwertigen Anlagegütern sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, was die steuerliche Belastung des Unternehmens verringern kann. **
-
Wie werden geringwertige Wirtschaftsgüter gebucht?
Geringwertige Wirtschaftsgüter werden in der Regel sofort als Betriebsausgaben gebucht, anstatt sie über die Nutzungsdauer abzuschreiben. Dabei wird der Wert des Wirtschaftsguts direkt als Aufwand verbucht und mindert somit den Gewinn des Unternehmens. Die genaue Buchung erfolgt in der Regel über das entsprechende Konto für geringwertige Wirtschaftsgüter in der Buchhaltung. Es ist wichtig, alle Belege und Rechnungen für diese Anschaffungen sorgfältig aufzubewahren, um sie bei Bedarf für die Buchführung bereitzuhalten. Die genauen steuerlichen Regelungen für die Behandlung geringwertiger Wirtschaftsgüter können je nach Land und Gesetzgebung variieren. **
-
Was sind geringwertige Wirtschaftsgüter 2019?
Geringwertige Wirtschaftsgüter (GWG) sind bewegliche Wirtschaftsgüter, die selbstständig nutzbar sind, einen Anschaffungswert von bis zu 800 Euro (netto) haben und deren Nutzungsdauer voraussichtlich nicht länger als ein Jahr ist. Für solche Güter können Unternehmen die Sofortabschreibung in Anspruch nehmen, anstatt diese über die Nutzungsdauer abzuschreiben. Im Jahr 2019 wurden die Grenzen für GWG von 410 Euro auf 800 Euro angehoben, was bedeutet, dass Unternehmen mehr Güter als geringwertig betrachten können und somit von steuerlichen Vorteilen profitieren. Die Regelungen zu geringwertigen Wirtschaftsgütern dienen dazu, den Verwaltungsaufwand für Unternehmen zu reduzieren und Investitionen zu fördern. **

Was sind geringwertige Wirtschaftsgüter 2020?
Was sind geringwertige Wirtschaftsgüter 2020? Geringwertige Wirtschaftsgüter (GWG) sind bewegliche Wirtschaftsgüter, die selbstständig nutzbar sind, einen Anschaffungswert von bis zu 800 Euro (netto) haben und deren Nutzungsdauer voraussichtlich auf ein Jahr begrenzt ist. Seit 2020 gelten GWG mit Anschaffungskosten bis zu 952 Euro (netto) als sofort absetzbar, anstatt sie über mehrere Jahre abzuschreiben. Diese Regelung soll vor allem kleinen und mittelständischen Unternehmen helfen, ihre Anschaffungen steuerlich geltend zu machen und die Liquidität zu verbessern. **
Wie hoch sind geringwertige Wirtschaftsgüter?
Geringwertige Wirtschaftsgüter sind bewegliche Wirtschaftsgüter, die einen Anschaffungswert von bis zu 800 Euro netto haben. Sie können sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, anstatt über mehrere Jahre abgeschrieben zu werden. Diese Regelung ermöglicht es Unternehmen, kleinere Anschaffungen schneller steuerlich geltend zu machen und somit ihre Liquidität zu verbessern. Geringwertige Wirtschaftsgüter können beispielsweise Büromaterial, Werkzeuge oder Büromöbel sein. Es ist wichtig, die genauen steuerlichen Regelungen für geringwertige Wirtschaftsgüter im jeweiligen Land zu beachten, da sie je nach Land und Gesetzgebung variieren können. **
Top-Angebote
Produkte zum Begriff Geringwertige:
-
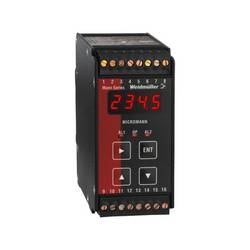
Weidmüller UCVAR 7940010195 Prozess-ÜberwachungsrelaisProzessüberwachung. -55...+55 mA / -55...+55 V. Die Signaltrennwandler mit Alarmfunktion der AR-SERIES bieten innerhalb der Prozessautomation eine flexible Schnittstelle zwischen Sensor und Steuerungssystem. Ausgangsseitig stehen analoge Normsignale und zwei Relaisausgänge zur Grenzwertüberwachung zur Verfügung. Eingangsseitig können modulspezifisch die verschiedensten Parameter verarbeitet werden. Dazu gehören Signaltrennwandler zur Verarbeitung analoger Signale wie Strom, Spannung, Temperatur (PT100- und Thermoelement Sensoren), Frequenz, Leitfähigkeit, Kurvenlinearisierung/- Charakterisierung und weitere mathematische Funktionen. Die Prozessüberwachungsbausteine der AR-SERIES sind mit einer vierstellig skalierbaren LED-Anzeige ausgestattet. Die jeweilige Skalierung der Eingangsparameter wird automatisch übernommen. Externe passive Sensoren können direkt über den Eingangskreis des Signaltrennwandlers versorgt werden. Die Konfiguration der Betriebsparameter wird durch die benutzerfreundliche Menüführung vereinfacht. Die mit 2 KV vollständig getrennten Überwachungsbausteine sind in einem robusten tragschienenmontierbaren Metallgehäuse integriert.801,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Bücher geringwertige Wirtschaftsgüter?
Sind Bücher geringwertige Wirtschaftsgüter? Diese Frage lässt sich nicht pauschal beantworten, da der Wert eines Buches subjektiv ist und von verschiedenen Faktoren abhängt. Für manche Menschen sind Bücher von unschätzbarem Wert, da sie Wissen, Unterhaltung und Inspiration bieten. Andererseits können Bücher auch als geringwertige Wirtschaftsgüter betrachtet werden, wenn ihr materieller Wert niedrig ist und sie leicht ersetzbar sind. Letztendlich hängt es davon ab, wie man den Wert von Büchern definiert und welche Bedeutung sie für den Einzelnen haben. **
-
Was sind geringwertige Wirtschaftsgüter Beispiele?
Geringwertige Wirtschaftsgüter sind Vermögensgegenstände, die einen geringen Anschaffungswert haben und in der Regel innerhalb eines Jahres verbraucht oder abgenutzt werden. Beispiele für geringwertige Wirtschaftsgüter sind Büromaterialien wie Stifte, Papier und Büroklammern, aber auch kleine technische Geräte wie USB-Sticks oder Kopfhörer. Diese Güter werden in der Buchhaltung als sofort abziehbare Betriebsausgaben behandelt, da ihr Wert unterhalb einer bestimmten Grenze liegt, die je nach Land unterschiedlich sein kann. Geringwertige Wirtschaftsgüter erleichtern die Verwaltung von Betriebsausgaben und tragen zur Effizienz im Unternehmen bei. **
-
Wie werden geringwertige Wirtschaftsgüter abgeschrieben?
Geringwertige Wirtschaftsgüter werden in der Regel sofort im Jahr der Anschaffung vollständig abgeschrieben, anstatt über die Nutzungsdauer verteilt. Dies bedeutet, dass der gesamte Wert des Wirtschaftsguts als Betriebsausgabe geltend gemacht werden kann. Die Grenze für geringwertige Wirtschaftsgüter liegt in Deutschland aktuell bei 800 Euro netto. Für Wirtschaftsgüter, die diesen Wert überschreiten, gelten die regulären Abschreibungsregeln. Es ist wichtig, alle Anschaffungen sorgfältig zu dokumentieren, um die Abschreibung korrekt durchführen zu können. **
-
Was fällt unter geringwertige Wirtschaftsgüter?
Was fällt unter geringwertige Wirtschaftsgüter? Geringwertige Wirtschaftsgüter sind bewegliche Wirtschaftsgüter, die selbstständig nutzbar sind, einen Anschaffungswert von maximal 800 Euro (netto) haben und eine Nutzungsdauer von voraussichtlich einem Jahr nicht überschreiten. Typische Beispiele für geringwertige Wirtschaftsgüter sind Büromaterialien, Werkzeuge, Softwarelizenzen oder kleinere technische Geräte. Diese können im Gegensatz zu höherwertigen Anlagegütern sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, was die steuerliche Belastung des Unternehmens verringern kann. **
Ähnliche Suchbegriffe für Geringwertige
-
Weidmüller CLCAR 7940010489 Prozess-Überwachungsrelais Anzahl Relais-Ausgänge: 2Prozessüberwachung. -24...24 mA / -12...12 V Die Signaltrennwandler mit Alarmfunktion der AR-SERIES bieten innerhalb der Prozessautomation eine flexible Schnittstelle zwischen Sensor und Steuerungssystem. Ausgangsseitig stehen analoge Normsignale und zwei Relaisausgänge zur Grenzwertüberwachung zur Verfügung. Eingangsseitig können modulspezifisch die verschiedensten Parameter verarbeitet werden. Dazu gehören Signaltrennwandler zur Verarbeitung analoger Signale wie Strom, Spannung, Temperatur (PT100- und Thermoelement Sensoren), Frequenz, Leitfähigkeit, Kurvenlinearisierung/- Charakterisierung und weitere mathematische Funktionen. Die Prozessüberwachungsbausteine der AR-SERIES sind mit einer vierstellig skalierbaren LED-Anzeige ausgestattet. Die jeweilige Skalierung der Eingangsparameter wird automatisch übernommen. Externe passive Sensoren können direkt über den Eingangskreis des Signaltrennwandlers versorgt werden. Die Konfiguration der Betriebsparameter wird durch die benutzerfreundliche Menüführung vereinfacht. Die mit 2 KV vollständig getrennten Überwachungsbausteine sind in einem robusten tragschienenmontierbaren Metallgehäuse integriert.815,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weidmüller CNDAR 7940010232 Prozess-Überwachungsrelais Anzahl Relais-Ausgänge: 2Prozessüberwachung. 0...200 μS (0,1 μS Auflösung)> 0...1000 / 5000 μS (1 μS Auflösung)> 0...20 mS (0,01 mS Auflösung)> 0...200 °C (0,1 °C Auflösung). Die Signaltrennwandler mit Alarmfunktion der AR-SERIES bieten innerhalb der Prozessautomation eine flexible Schnittstelle zwischen Sensor und Steuerungssystem. Ausgangsseitig stehen analoge Normsignale und zwei Relaisausgänge zur Grenzwertüberwachung zur Verfügung. Eingangsseitig können modulspezifisch die verschiedensten Parameter verarbeitet werden. Dazu gehören Signaltrennwandler zur Verarbeitung analoger Signale wie Strom, Spannung, Temperatur (PT100- und Thermoelement Sensoren), Frequenz, Leitfähigkeit, Kurvenlinearisierung/- Charakterisierung und weitere mathematische Funktionen. Die Prozessüberwachungsbausteine der AR-SERIES sind mit einer vierstellig skalierbaren LED-Anzeige ausgestattet. Die jeweilige Skalierung der Eingangsparameter wird automatisch übernommen. Externe passive Sensoren können direkt über den Eingangskreis des Signaltrennwandlers versorgt werden. Die Konfiguration der Betriebsparameter wird durch die benutzerfreundliche Menüführung vereinfacht. Die mit 2 KV vollständig getrennten Überwachungsbausteine sind in einem robusten tragschienenmontierbaren Metallgehäuse integriert.898,38 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weidmüller UCVR 7940010174 Prozess-Überwachungsrelais Anzahl Relais-Ausgänge: 2Prozessüberwachung. -55...+55 mA / -55...+55 V. Die Grenzwertüberwachungsmodule der R-SERIES stellen ausgangsseitig zwei Relaiskontakte für die Alarmfunktion zur Verfügung. Jede Variante ist für einen bestimmten Signal-/ Sensortyp definiert. Hierzu gehören analoge Signale wie Strom, Spannung, Temperatur (PT100- und Thermoelement-Sensoren), Leitfähigkeit und Frequenz. Die Überwachungsbausteine mit Temperaturmesseingängen sind mit einer Drahtbrucherkennung ausgestattet. Standardmäßig können Sollwerte, Unempfindlichkeitsbereiche, High-/Low-Trip Schaltverhalten, Spulenerregung und eine variable Zeitverzögerungsfunktion individuell für jeden Kanal konfiguriert werden. Der XFAR (U/I Eingang) bietet zusätzliche Erweiterungen der Standardfunktionen. Hier kann optional die Alarmfunktion in Abhängigkeit verschiedener Eingangsparameter, wie Signalfrequenzabweichung, Signalverlust oder für individuelle Signalformen, konfiguriert werden. Für komplexere Anwendungen ist der XFAR mit zwei Alarmausgängen ausgestattet, die individuell verriegelt werden können. Die 4-stellige LED-Anzeige ist universell einstellbar. Dabei wird die jeweilige Skalierung der Eingangsparameter automatisch übernommen. Die Konfiguration der Betriebsparameter wird durch die benutzerfreundliche Menüführung vereinfacht. Die spezifischen Parameter können direkt über Tastatur und Anzeige ausgewählt und eingestellt werden. Die mit 2 KV vollständig getrennten Überwachungsbausteine sind in einem robusten tragschienemontierbaren Metallgehäuse integriert.704,43 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weidmüller UHZAR 7940010184 Prozess-Überwachungsrelais Anzahl Relais-Ausgänge: 2Prozessüberwachung. 0...10 kHz. Die Signaltrennwandler mit Alarmfunktion der AR-SERIES bieten innerhalb der Prozessautomation eine flexible Schnittstelle zwischen Sensor und Steuerungssystem. Ausgangsseitig stehen analoge Normsignale und zwei Relaisausgänge zur Grenzwertüberwachung zur Verfügung. Eingangsseitig können modulspezifisch die verschiedensten Parameter verarbeitet werden. Dazu gehören Signaltrennwandler zur Verarbeitung analoger Signale wie Strom, Spannung, Temperatur (PT100- und Thermoelement Sensoren), Frequenz, Leitfähigkeit, Kurvenlinearisierung/- Charakterisierung und weitere mathematische Funktionen. Die Prozessüberwachungsbausteine der AR-SERIES sind mit einer vierstellig skalierbaren LED-Anzeige ausgestattet. Die jeweilige Skalierung der Eingangsparameter wird automatisch übernommen. Externe passive Sensoren können direkt über den Eingangskreis des Signaltrennwandlers versorgt werden. Die Konfiguration der Betriebsparameter wird durch die benutzerfreundliche Menüführung vereinfacht. Die mit 2 KV vollständig getrennten Überwachungsbausteine sind in einem robusten tragschienenmontierbaren Metallgehäuse integriert.759,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden geringwertige Wirtschaftsgüter gebucht?
Geringwertige Wirtschaftsgüter werden in der Regel sofort als Betriebsausgaben gebucht, anstatt sie über die Nutzungsdauer abzuschreiben. Dabei wird der Wert des Wirtschaftsguts direkt als Aufwand verbucht und mindert somit den Gewinn des Unternehmens. Die genaue Buchung erfolgt in der Regel über das entsprechende Konto für geringwertige Wirtschaftsgüter in der Buchhaltung. Es ist wichtig, alle Belege und Rechnungen für diese Anschaffungen sorgfältig aufzubewahren, um sie bei Bedarf für die Buchführung bereitzuhalten. Die genauen steuerlichen Regelungen für die Behandlung geringwertiger Wirtschaftsgüter können je nach Land und Gesetzgebung variieren. **
-
Was sind geringwertige Wirtschaftsgüter 2019?
Geringwertige Wirtschaftsgüter (GWG) sind bewegliche Wirtschaftsgüter, die selbstständig nutzbar sind, einen Anschaffungswert von bis zu 800 Euro (netto) haben und deren Nutzungsdauer voraussichtlich nicht länger als ein Jahr ist. Für solche Güter können Unternehmen die Sofortabschreibung in Anspruch nehmen, anstatt diese über die Nutzungsdauer abzuschreiben. Im Jahr 2019 wurden die Grenzen für GWG von 410 Euro auf 800 Euro angehoben, was bedeutet, dass Unternehmen mehr Güter als geringwertig betrachten können und somit von steuerlichen Vorteilen profitieren. Die Regelungen zu geringwertigen Wirtschaftsgütern dienen dazu, den Verwaltungsaufwand für Unternehmen zu reduzieren und Investitionen zu fördern. **
-
Was sind geringwertige Wirtschaftsgüter 2020?
Was sind geringwertige Wirtschaftsgüter 2020? Geringwertige Wirtschaftsgüter (GWG) sind bewegliche Wirtschaftsgüter, die selbstständig nutzbar sind, einen Anschaffungswert von bis zu 800 Euro (netto) haben und deren Nutzungsdauer voraussichtlich auf ein Jahr begrenzt ist. Seit 2020 gelten GWG mit Anschaffungskosten bis zu 952 Euro (netto) als sofort absetzbar, anstatt sie über mehrere Jahre abzuschreiben. Diese Regelung soll vor allem kleinen und mittelständischen Unternehmen helfen, ihre Anschaffungen steuerlich geltend zu machen und die Liquidität zu verbessern. **
-
Wie hoch sind geringwertige Wirtschaftsgüter?
Geringwertige Wirtschaftsgüter sind bewegliche Wirtschaftsgüter, die einen Anschaffungswert von bis zu 800 Euro netto haben. Sie können sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, anstatt über mehrere Jahre abgeschrieben zu werden. Diese Regelung ermöglicht es Unternehmen, kleinere Anschaffungen schneller steuerlich geltend zu machen und somit ihre Liquidität zu verbessern. Geringwertige Wirtschaftsgüter können beispielsweise Büromaterial, Werkzeuge oder Büromöbel sein. Es ist wichtig, die genauen steuerlichen Regelungen für geringwertige Wirtschaftsgüter im jeweiligen Land zu beachten, da sie je nach Land und Gesetzgebung variieren können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.