Domain rechtsstreitigkeiten.de kaufen?
Wir ziehen mit dem Projekt
rechtsstreitigkeiten.de um.
Sind Sie am Kauf der Domain
rechtsstreitigkeiten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechtsstreitigkeiten.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
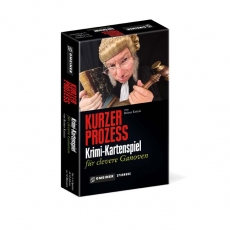
Gmeiner Verlag Kurzer Prozess - deutsch 291360Heute wird kurzer Prozess gemacht! Ein paar ziemlich üble Schurken sitzen da auf der Anklagebank. Und was sie alles auf dem Kerbholz haben sollen: ... 1 x Kurzer Prozess - deutsch Sprache: deutsche Version Anleitung in: Typ: Familienspiel,13,49 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
William Brodrick - Die sechste Klage - Preis vom 29.10.2026 08:31:29 hBinding : Gebundene Ausgabe, Label : List Hardcover, Publisher : List Hardcover, medium : Gebundene Ausgabe, numberOfPages : 463, publicationDate : 2004-08-01, authors : William Brodrick, translators : Bernhard Kleinschmidt, Thomas Merk, languages : german, ISBN : 34717948753,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
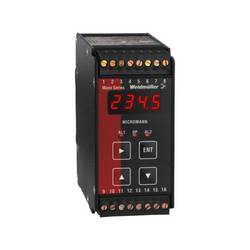
Weidmüller CLCAR 7940010489 Prozess-Überwachungsrelais Anzahl Relais-Ausgänge: 2Prozessüberwachung. -24...24 mA / -12...12 V Die Signaltrennwandler mit Alarmfunktion der AR-SERIES bieten innerhalb der Prozessautomation eine flexible Schnittstelle zwischen Sensor und Steuerungssystem. Ausgangsseitig stehen analoge Normsignale und zwei Relaisausgänge zur Grenzwertüberwachung zur Verfügung. Eingangsseitig können modulspezifisch die verschiedensten Parameter verarbeitet werden. Dazu gehören Signaltrennwandler zur Verarbeitung analoger Signale wie Strom, Spannung, Temperatur (PT100- und Thermoelement Sensoren), Frequenz, Leitfähigkeit, Kurvenlinearisierung/- Charakterisierung und weitere mathematische Funktionen. Die Prozessüberwachungsbausteine der AR-SERIES sind mit einer vierstellig skalierbaren LED-Anzeige ausgestattet. Die jeweilige Skalierung der Eingangsparameter wird automatisch übernommen. Externe passive Sensoren können direkt über den Eingangskreis des Signaltrennwandlers versorgt werden. Die Konfiguration der Betriebsparameter wird durch die benutzerfreundliche Menüführung vereinfacht. Die mit 2 KV vollständig getrennten Überwachungsbausteine sind in einem robusten tragschienenmontierbaren Metallgehäuse integriert.823,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **

Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Weidmüller UCVAR 7940010195 Prozess-ÜberwachungsrelaisProzessüberwachung. -55...+55 mA / -55...+55 V. Die Signaltrennwandler mit Alarmfunktion der AR-SERIES bieten innerhalb der Prozessautomation eine flexible Schnittstelle zwischen Sensor und Steuerungssystem. Ausgangsseitig stehen analoge Normsignale und zwei Relaisausgänge zur Grenzwertüberwachung zur Verfügung. Eingangsseitig können modulspezifisch die verschiedensten Parameter verarbeitet werden. Dazu gehören Signaltrennwandler zur Verarbeitung analoger Signale wie Strom, Spannung, Temperatur (PT100- und Thermoelement Sensoren), Frequenz, Leitfähigkeit, Kurvenlinearisierung/- Charakterisierung und weitere mathematische Funktionen. Die Prozessüberwachungsbausteine der AR-SERIES sind mit einer vierstellig skalierbaren LED-Anzeige ausgestattet. Die jeweilige Skalierung der Eingangsparameter wird automatisch übernommen. Externe passive Sensoren können direkt über den Eingangskreis des Signaltrennwandlers versorgt werden. Die Konfiguration der Betriebsparameter wird durch die benutzerfreundliche Menüführung vereinfacht. Die mit 2 KV vollständig getrennten Überwachungsbausteine sind in einem robusten tragschienenmontierbaren Metallgehäuse integriert.801,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gmeiner Verlag Kurzer Prozess - deutsch 291360Heute wird kurzer Prozess gemacht! Ein paar ziemlich üble Schurken sitzen da auf der Anklagebank. Und was sie alles auf dem Kerbholz haben sollen: ... 1 x Kurzer Prozess - deutsch Sprache: deutsche Version Anleitung in: Typ: Familienspiel,13,49 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
William Brodrick - Die sechste Klage - Preis vom 29.10.2026 08:31:29 hBinding : Gebundene Ausgabe, Label : List Hardcover, Publisher : List Hardcover, medium : Gebundene Ausgabe, numberOfPages : 463, publicationDate : 2004-08-01, authors : William Brodrick, translators : Bernhard Kleinschmidt, Thomas Merk, languages : german, ISBN : 34717948753,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weidmüller CLCAR 7940010489 Prozess-Überwachungsrelais Anzahl Relais-Ausgänge: 2Prozessüberwachung. -24...24 mA / -12...12 V Die Signaltrennwandler mit Alarmfunktion der AR-SERIES bieten innerhalb der Prozessautomation eine flexible Schnittstelle zwischen Sensor und Steuerungssystem. Ausgangsseitig stehen analoge Normsignale und zwei Relaisausgänge zur Grenzwertüberwachung zur Verfügung. Eingangsseitig können modulspezifisch die verschiedensten Parameter verarbeitet werden. Dazu gehören Signaltrennwandler zur Verarbeitung analoger Signale wie Strom, Spannung, Temperatur (PT100- und Thermoelement Sensoren), Frequenz, Leitfähigkeit, Kurvenlinearisierung/- Charakterisierung und weitere mathematische Funktionen. Die Prozessüberwachungsbausteine der AR-SERIES sind mit einer vierstellig skalierbaren LED-Anzeige ausgestattet. Die jeweilige Skalierung der Eingangsparameter wird automatisch übernommen. Externe passive Sensoren können direkt über den Eingangskreis des Signaltrennwandlers versorgt werden. Die Konfiguration der Betriebsparameter wird durch die benutzerfreundliche Menüführung vereinfacht. Die mit 2 KV vollständig getrennten Überwachungsbausteine sind in einem robusten tragschienenmontierbaren Metallgehäuse integriert.823,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weidmüller CNDAR 7940010232 Prozess-Überwachungsrelais Anzahl Relais-Ausgänge: 2Prozessüberwachung. 0...200 μS (0,1 μS Auflösung)> 0...1000 / 5000 μS (1 μS Auflösung)> 0...20 mS (0,01 mS Auflösung)> 0...200 °C (0,1 °C Auflösung). Die Signaltrennwandler mit Alarmfunktion der AR-SERIES bieten innerhalb der Prozessautomation eine flexible Schnittstelle zwischen Sensor und Steuerungssystem. Ausgangsseitig stehen analoge Normsignale und zwei Relaisausgänge zur Grenzwertüberwachung zur Verfügung. Eingangsseitig können modulspezifisch die verschiedensten Parameter verarbeitet werden. Dazu gehören Signaltrennwandler zur Verarbeitung analoger Signale wie Strom, Spannung, Temperatur (PT100- und Thermoelement Sensoren), Frequenz, Leitfähigkeit, Kurvenlinearisierung/- Charakterisierung und weitere mathematische Funktionen. Die Prozessüberwachungsbausteine der AR-SERIES sind mit einer vierstellig skalierbaren LED-Anzeige ausgestattet. Die jeweilige Skalierung der Eingangsparameter wird automatisch übernommen. Externe passive Sensoren können direkt über den Eingangskreis des Signaltrennwandlers versorgt werden. Die Konfiguration der Betriebsparameter wird durch die benutzerfreundliche Menüführung vereinfacht. Die mit 2 KV vollständig getrennten Überwachungsbausteine sind in einem robusten tragschienenmontierbaren Metallgehäuse integriert.898,38 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weidmüller UCVR 7940010174 Prozess-Überwachungsrelais Anzahl Relais-Ausgänge: 2Prozessüberwachung. -55...+55 mA / -55...+55 V. Die Grenzwertüberwachungsmodule der R-SERIES stellen ausgangsseitig zwei Relaiskontakte für die Alarmfunktion zur Verfügung. Jede Variante ist für einen bestimmten Signal-/ Sensortyp definiert. Hierzu gehören analoge Signale wie Strom, Spannung, Temperatur (PT100- und Thermoelement-Sensoren), Leitfähigkeit und Frequenz. Die Überwachungsbausteine mit Temperaturmesseingängen sind mit einer Drahtbrucherkennung ausgestattet. Standardmäßig können Sollwerte, Unempfindlichkeitsbereiche, High-/Low-Trip Schaltverhalten, Spulenerregung und eine variable Zeitverzögerungsfunktion individuell für jeden Kanal konfiguriert werden. Der XFAR (U/I Eingang) bietet zusätzliche Erweiterungen der Standardfunktionen. Hier kann optional die Alarmfunktion in Abhängigkeit verschiedener Eingangsparameter, wie Signalfrequenzabweichung, Signalverlust oder für individuelle Signalformen, konfiguriert werden. Für komplexere Anwendungen ist der XFAR mit zwei Alarmausgängen ausgestattet, die individuell verriegelt werden können. Die 4-stellige LED-Anzeige ist universell einstellbar. Dabei wird die jeweilige Skalierung der Eingangsparameter automatisch übernommen. Die Konfiguration der Betriebsparameter wird durch die benutzerfreundliche Menüführung vereinfacht. Die spezifischen Parameter können direkt über Tastatur und Anzeige ausgewählt und eingestellt werden. Die mit 2 KV vollständig getrennten Überwachungsbausteine sind in einem robusten tragschienemontierbaren Metallgehäuse integriert.711,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
-
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.